Welcher Lkw verdient wirklich?
Fragt man einen Unternehmer mit zehn Lkw, was sein Fuhrpark im Jahr kostet, bekommt man eine Zahl. Sie steht in der BWA, sie ist ungefähr richtig, und bei einer Frage hilft sie nicht weiter: Welches dieser zehn Fahrzeuge holt sein Geld wieder herein — und welches lebt von den anderen?
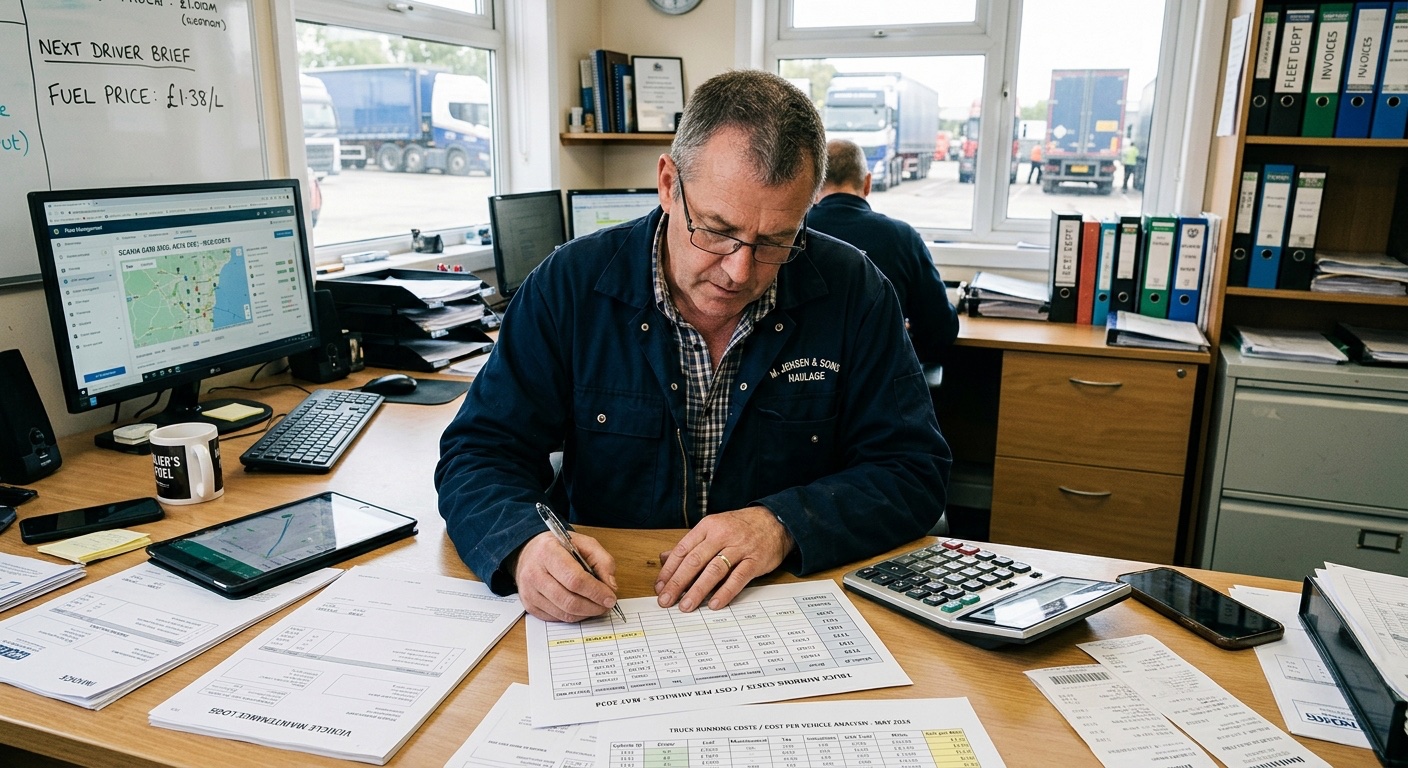
Rechnerisch ist das keine große Sache. Gemacht wird es trotzdem selten. Der Diesel steht auf der Tankkartenabrechnung, die Maut im Einzelnachweis von Toll Collect, die Werkstatt in einem Ordner, der Fahrerlohn in der Lohnbuchhaltung und der Erlös in der Fakturierung. Fünf Stellen, und keine davon sortiert nach Kennzeichen.
Der Durchschnitt versteckt den Verlierer
Solange die Firma unterm Strich Geld verdient, fällt ein schwaches Fahrzeug nicht auf. Die starken ziehen es mit. Das geht gut, bis die Kosten steigen und die Reserve der starken nicht mehr reicht.
2026 ist so ein Jahr. Der Bundesverband Güterkraftverkehr Logistik und Entsorgung meldet für August einen Dieselpreis für Großverbraucher von 177,57 Euro je 100 Liter netto — fast 47 Prozent mehr als ein Jahr zuvor. Für eine Flotte von 50 Lkw rechnet der Verband mit rund 1,08 Millionen Euro Mehrkosten im Jahr. Wer seine Fahrzeuge noch mit den Dieselpreisen von 2025 bewertet, rechnet sich jedes einzelne schön.
Vier Stufen statt einer Zahl
In Lehre und Praxis hat sich dafür die Deckungsbeitragsrechnung in Stufen bewährt. Vom Erlös eines Fahrzeugs werden die Kosten nicht auf einmal abgezogen, sondern nacheinander:
Deckungsbeitrag I: Erlös minus alle Kosten, die mit jedem Kilometer anfallen — Diesel, Maut, Reifen, Wartung und Reparatur, Schmierstoffe.
Deckungsbeitrag II: minus Fahrpersonal — Lohn, Arbeitgeberanteil zur Sozialversicherung, Spesen.
Deckungsbeitrag III: minus fixe Fahrzeugkosten — Abschreibung oder Leasing, Zinsen, Versicherung, Kfz-Steuer, Stellplatz.
Deckungsbeitrag IV: minus der Anteil an den Gemeinkosten — Büro, Disposition, Software, Geschäftsführung. Üblich ist, sie gleichmäßig auf die Fahrzeuge zu verteilen oder einen Zuschlag von acht bis fünfzehn Prozent auf die Einsatzkosten zu rechnen.
Der Nutzen liegt in den Stufen selbst. Sie zeigen nicht nur, ob ein Fahrzeug verliert, sondern wo. Ist schon der erste Deckungsbeitrag negativ, ist die Fracht zu billig für die Kilometer, die sie kostet. Ist der erste positiv und der zweite negativ, fährt das Fahrzeug zu wenig — der Fahrer wird bezahlt, ob der Lkw rollt oder steht.
Was auf das Fahrzeug gehört
Der größte Teil der Kosten lässt sich sauber zuordnen. Tankkarten laufen ohnehin auf das Kennzeichen, der Mautnachweis auf das Fahrzeuggerät, Werkstatt- und Reifenrechnungen nennen das Fahrzeug, Leasing und Versicherung sowieso. Umlegen muss man nur, was wirklich allen gehört: Büro, Disposition, die Geschäftsführung.
Schwieriger ist der Fahrer, wenn er nicht immer auf demselben Lkw sitzt. Die genaueste Quelle liegt dann bereits im Fahrzeug: Der digitale Tachograph erfasst über die Fahrerkarte, wer wann auf welchem Lkw gelenkt und gearbeitet hat. Für den Anfang genügen auch die Einsatztage aus dem Dispoplan.
Ein Punkt wird dabei fast immer unterschätzt. Ein Lkw, der das ganze Jahr fahren soll, braucht mehr als einen Fahrer, denn Fahrer haben Urlaub und werden krank. Der BGL rechnet in seinem Kostenmodell für den Fernverkehr mit einem Faktor von 1,3. Wer pro Fahrzeug genau einen Fahrerlohn ansetzt, liegt bei den Personalkosten um bis zu ein Drittel zu niedrig.
Zwei Lkw, eine Frachtrate
Wie groß die Unterschiede werden, zeigt ein Beispiel. Zwei Sattelzüge im selben Betrieb, beide bekommen 2,25 Euro je beladenem Kilometer. Die Zahlen sind Annahmen, aber nicht aus der Luft gegriffen.
Für beide gilt: Diesel zu 1,92 Euro je Liter netto. Maut von 34,8 Cent je Kilometer für einen Euro-VI-Sattelzug mit fünf Achsen, auf 98 Prozent der Strecke. Ein Fahrer mit 3.300 Euro brutto im Monat, dazu Arbeitgeberanteil und Spesen, zusammen rund 51.600 Euro im Jahr. Und 15.000 Euro Gemeinkosten je Fahrzeug.
- Lkw A ist neu und fährt Fernverkehr: 130.000 Kilometer im Jahr, zwölf Prozent davon leer, 32 Liter auf 100 Kilometer. Fixkosten für Leasing, Zinsen, Versicherung, Steuer und Stellplatz: 39.600 Euro.
- Lkw B ist acht Jahre alt und abgeschrieben. Er fährt Regionaltouren mit Wartezeiten an der Rampe: 85.000 Kilometer, dreißig Prozent davon leer, 35 Liter auf 100 Kilometer, höhere Werkstattkosten. Fixkosten: 7.200 Euro.
| Lkw A (neu) | Lkw B (abgeschrieben) | |
|---|---|---|
| Erlös | 257.400 € | 133.875 € |
| – Kilometerkosten | 141.752 € | 102.850 € |
| Deckungsbeitrag I | 115.648 € | 31.025 € |
| – Fahrer | 51.596 € | 51.596 € |
| Deckungsbeitrag II | 64.052 € | –20.571 € |
| – fixe Fahrzeugkosten | 39.600 € | 7.200 € |
| Deckungsbeitrag III | 24.452 € | –27.771 € |
| – Gemeinkosten | 15.000 € | 15.000 € |
| Ergebnis | +9.452 € | –42.771 € |
Der alte Lkw hat ein Fünftel der Fixkosten des neuen. Er verliert trotzdem fast 43.000 Euro im Jahr.
Warum der alte Lkw verliert
Am Fahrzeug liegt es nicht. Lkw B verliert, weil er wenig Kilometer macht, davon fast ein Drittel ohne Ladung, und weil sein Fahrer den ganzen Tag bezahlt wird — auch die Stunden an der Rampe. Jeder gefahrene Kilometer kostet ihn 2,08 Euro, jeder beladene sogar 2,97 Euro. Bezahlt werden ihm 2,25 Euro. Lkw A kommt auf 2,17 Euro je beladenem Kilometer und bleibt knapp darunter.
Die Stufen zeigen auch, wo B kippt: nicht erst bei den Gemeinkosten, sondern schon beim Fahrer. Ein neuer Lkw würde daran nichts ändern. Er würde die Rechnung nur um ein paar zehntausend Euro Leasing verschlechtern.
Und eine zweite Zahl lohnt den Blick. Rechnet man den Faktor 1,3 für Urlaub und Krankheit ein, kostet jedes Fahrzeug gut 15.000 Euro mehr Personal. Dann rutscht auch Lkw A ins Minus, um rund 6.000 Euro. Bei dieser Frachtrate verdient selbst der gut ausgelastete Lkw nur Geld, wenn die Fahrerfrage sauber gelöst ist.
Die Gegenrede
Nun könnte man Lkw B verkaufen und wäre das Problem los. Das wäre zu einfach. Vielleicht fährt B genau die Touren, die keiner fahren will, die der Kunde aber braucht — und vielleicht bekommt A die lukrativen Fernverkehre nur, weil B die unangenehmen mit erledigt. Dann gehört B nicht in eine Fahrzeugrechnung, sondern in eine Kundenrechnung: Was verdienen beide Fahrzeuge zusammen an diesem einen Kunden?
Wer nur nach Deckungsbeitrag pro Fahrzeug steuert, verkauft irgendwann das Fahrzeug, das den Laden zusammenhält. Die Rechnung ersetzt das Urteil nicht. Sie sorgt nur dafür, dass es auf Zahlen basiert.
Musterrechnungen altern schnell
Wer im Netz nach einer Fahrzeugkostenrechnung sucht, findet viele Beispiele, und viele davon sind veraltet. Ein häufig zitiertes Muster rechnet mit 1,45 Euro für den Liter Diesel und 19 Cent Maut je Kilometer. Mit den Werten von heute liegen allein diese zwei Positionen gut 30 Cent je Kilometer höher. Bei 120.000 Kilometern im Jahr sind das rund 36.000 Euro pro Fahrzeug, die in der Vorlage fehlen.
Für die Entwicklung der Kosten ist der Branchenkostenrechner des BGL die verlässlichere Quelle. Er wird monatlich aktualisiert und unterscheidet Fern-, Regional- und Nahverkehr. Die eigenen Zahlen ersetzt er nicht, aber er zeigt, ob die eigene Kalkulation mit der Wirklichkeit noch Schritt hält.
So fangen Sie an
Software, die das auf Knopfdruck liefert, gibt es kaum. Telematik und Tachograph-Auswertung kennen Kilometer, Verbrauch und Standzeiten, Fuhrparkprogramme ordnen Belege den Fahrzeugen zu. Erlös und Kosten zusammenzuführen bleibt in den meisten Betrieben Handarbeit. Der Aufwand ist überschaubar:
- Eine Tabelle pro Fahrzeug, zwölf Zeilen für zwölf Monate.
- Kosten nach Kennzeichen sortieren: Tankkarte, Mautnachweis, Werkstatt, Leasing, Versicherung.
- Erlöse zuordnen: Welche Rechnung gehört zu welcher Tour, welche Tour zu welchem Lkw?
- Kilometer getrennt erfassen: beladen und leer. Dazu die Standtage.
- Fahrerkosten ehrlich ansetzen: mit Vertretung für Urlaub und Krankheit.
- Einmal im Jahr nachziehen: Diesel, Maut, Löhne.
Ab dem zweiten Fahrzeug lohnt sich das. Mit einem Lkw ist das Fahrzeugergebnis das Firmenergebnis. Ab zwei Lkw kann der Durchschnitt das schwächere Fahrzeugergebnis verstecken.
Fazit
Am Ende bleibt eine Überlegung, die mehr ist als eine Sparidee. Ein fest angestellter Fahrer ist Fixkosten — er kostet, ob der Lkw fährt oder nicht. Ein externer Fahrer, der für die Tage gebucht wird, an denen gefahren wird, macht aus diesem Fixblock eine variable Position. Eine schlechte Fracht macht er nicht gut. Er nimmt nur den Leerlauf aus der Rechnung. Ob sich das lohnt, zeigt erst die Rechnung pro Fahrzeug.
Deshalb zum Schluss nur eine Frage: Wissen Sie, was Ihr ältester Lkw im letzten Jahr verdient hat?